Domain midischränke.de kaufen?
Wir ziehen mit dem Projekt
midischränke.de um.
Sind Sie am Kauf der Domain
midischränke.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain midischränke.de kaufen?
Für was ist die Unfallversicherung?
Die Unfallversicherung ist dazu da, um finanzielle Unterstützung zu bieten, wenn man aufgrund eines Unfalls verletzt wird und dadurch arbeitsunfähig wird. Sie hilft dabei, die finanziellen Folgen eines Unfalls abzufedern, indem sie beispielsweise Krankenhauskosten, Rehabilitationsmaßnahmen oder auch eine Invaliditätsrente abdeckt. Zudem kann die Unfallversicherung auch Leistungen für den Todesfall vorsehen, um die Hinterbliebenen abzusichern. Kurz gesagt, die Unfallversicherung bietet Schutz vor den finanziellen Auswirkungen eines Unfalls, um die Betroffenen und deren Familien abzusichern. **
Wer zahlt für die Unfallversicherung?
Die Unfallversicherung wird in der Regel von der Person selbst abgeschlossen, um im Falle eines Unfalls finanziell abgesichert zu sein. Es gibt jedoch auch Fälle, in denen die Unfallversicherung vom Arbeitgeber als Teil des Arbeitsvertrags angeboten wird. In diesem Fall übernimmt der Arbeitgeber in der Regel die Kosten für die Unfallversicherung. Es ist wichtig, sich vor Vertragsabschluss über die genauen Konditionen und Kosten der Unfallversicherung zu informieren, um im Ernstfall gut abgesichert zu sein. **
Ähnliche Suchbegriffe für Fahrzeug-Unfallversicherung
Top-Angebote
Produkte zum Begriff Fahrzeug-Unfallversicherung:
-
Smoby Fahrzeug-SetFahrzeug-Set Little Smoby enthält eine Transportbox und 3 Fahrzeuge: 2 Autos und 1 Feuerwehrauto, entwickelt für Kinder ab 12 Monaten. Die abgerundete Form macht die Fahrzeuge leicht für kleine Kinderhände zu greifen, während das robuste Design für den täglichen Kleinkind-Spielspaß geeignet ist. Inklusive Transportbox Enthält 2 Autos und 1 Feuerwehrauto Abgerundete Form für kleine Hände Für Kinder ab 12 Monaten Hergestellt in Frankreich Ein einfaches und langlebiges Fahrzeug-Spielset für die Kleinsten für zu Hause.14,70 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter

-
Für was zahlt eine Unfallversicherung?
Eine Unfallversicherung zahlt im Falle eines Unfalls, bei dem der Versicherte verletzt wird oder sogar stirbt. Sie deckt die Kosten für medizinische Behandlungen, Rehabilitationsmaßnahmen und eventuelle Invaliditätsleistungen. Zudem können auch Leistungen für den Todesfall, wie beispielsweise Bestattungskosten, abgedeckt sein. Die Unfallversicherung bietet somit finanzielle Sicherheit und Unterstützung für den Versicherten und seine Familie in schwierigen Situationen. **
-
Was kostet Unfallversicherung für Minijob?
Die Kosten für eine Unfallversicherung für Minijobber hängen von verschiedenen Faktoren ab, wie z.B. dem individuellen Unfallrisiko, der Höhe der Versicherungssumme und dem Anbieter der Versicherung. In der Regel liegen die monatlichen Beiträge für eine Unfallversicherung für Minijobber im niedrigen bis mittleren zweistelligen Bereich. Es ist empfehlenswert, verschiedene Angebote zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem kann es sinnvoll sein, sich von einem Versicherungsexperten beraten zu lassen, um die passende Unfallversicherung für den Minijob zu finden. **
-
Wann zahlt die Unfallversicherung?
Die Unfallversicherung zahlt in der Regel, wenn ein Unfall passiert ist und dadurch eine körperliche oder psychische Beeinträchtigung entstanden ist. Dabei ist es wichtig, dass der Unfall direkt zu der Verletzung geführt hat und nicht durch andere Umstände verursacht wurde. Zudem muss der Unfall während der versicherten Tätigkeit oder auf dem direkten Weg zur Arbeit passiert sein. Es ist ratsam, den Unfall umgehend der Versicherung zu melden und alle notwendigen Unterlagen vorzulegen, um eine schnelle Bearbeitung des Falls zu gewährleisten. Letztendlich entscheidet die Versicherung anhand der vorliegenden Informationen, ob und in welcher Höhe Leistungen ausgezahlt werden. **
-
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **

Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
Top-Angebote
Produkte zum Begriff Fahrzeug-Unfallversicherung:
-
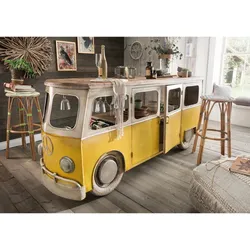
die Faktorei »Bus« Unikat Fahrzeug-BarFür alle Oldtimer-Fans ist diese Theke ein echtes Muss!Aber so oder so wird die Fahrzeug-Bar “Bus” ein echter Hingucker in Ihren Wohn- oder Geschäftsräumen sein.Da die Theke auf der Hinterseite geöffnet ist, finden dort Getränke und Flaschen auf Regalböden und speziellen Halterungen gekonnt ihren Platz. So können Sie Ihre Gäste perfekt bedienen und die Party wird zum echten Highlight.Im vorderen Bereich lassen sich die Türen des Bulli`s öffnen und eine Holzplatte on Top rundet die Bar perfekt ab.in den Farben gelb und weiß gearbeitetB/H/T: 226 x 96 x 63 cmWare wird montiert geliefertDa es sich hier um alte Fahrzeuge handelt, können kleine Details auf der Abbildung vom Artikel abweichen. Allerdings erhalten Sie dadurch immer ein echtes Unikat. Die Faktorei Fahrzeugserie zeichnet sich durch den vorangegangenen Originalbetrieb im Straßenverkehr aus. Jedes Unikat hat etliche Kilometer “harter Straße” hinter sich und stellt sich1729,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Für was ist die Unfallversicherung?
Die Unfallversicherung ist dazu da, um finanzielle Unterstützung zu bieten, wenn man aufgrund eines Unfalls verletzt wird und dadurch arbeitsunfähig wird. Sie hilft dabei, die finanziellen Folgen eines Unfalls abzufedern, indem sie beispielsweise Krankenhauskosten, Rehabilitationsmaßnahmen oder auch eine Invaliditätsrente abdeckt. Zudem kann die Unfallversicherung auch Leistungen für den Todesfall vorsehen, um die Hinterbliebenen abzusichern. Kurz gesagt, die Unfallversicherung bietet Schutz vor den finanziellen Auswirkungen eines Unfalls, um die Betroffenen und deren Familien abzusichern. **
-
Wer zahlt für die Unfallversicherung?
Die Unfallversicherung wird in der Regel von der Person selbst abgeschlossen, um im Falle eines Unfalls finanziell abgesichert zu sein. Es gibt jedoch auch Fälle, in denen die Unfallversicherung vom Arbeitgeber als Teil des Arbeitsvertrags angeboten wird. In diesem Fall übernimmt der Arbeitgeber in der Regel die Kosten für die Unfallversicherung. Es ist wichtig, sich vor Vertragsabschluss über die genauen Konditionen und Kosten der Unfallversicherung zu informieren, um im Ernstfall gut abgesichert zu sein. **
-
Für was zahlt eine Unfallversicherung?
Eine Unfallversicherung zahlt im Falle eines Unfalls, bei dem der Versicherte verletzt wird oder sogar stirbt. Sie deckt die Kosten für medizinische Behandlungen, Rehabilitationsmaßnahmen und eventuelle Invaliditätsleistungen. Zudem können auch Leistungen für den Todesfall, wie beispielsweise Bestattungskosten, abgedeckt sein. Die Unfallversicherung bietet somit finanzielle Sicherheit und Unterstützung für den Versicherten und seine Familie in schwierigen Situationen. **
-
Was kostet Unfallversicherung für Minijob?
Die Kosten für eine Unfallversicherung für Minijobber hängen von verschiedenen Faktoren ab, wie z.B. dem individuellen Unfallrisiko, der Höhe der Versicherungssumme und dem Anbieter der Versicherung. In der Regel liegen die monatlichen Beiträge für eine Unfallversicherung für Minijobber im niedrigen bis mittleren zweistelligen Bereich. Es ist empfehlenswert, verschiedene Angebote zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem kann es sinnvoll sein, sich von einem Versicherungsexperten beraten zu lassen, um die passende Unfallversicherung für den Minijob zu finden. **
Ähnliche Suchbegriffe für Fahrzeug-Unfallversicherung
-
Smoby Fahrzeug-SetFahrzeug-Set Little Smoby enthält eine Transportbox und 3 Fahrzeuge: 2 Autos und 1 Feuerwehrauto, entwickelt für Kinder ab 12 Monaten. Die abgerundete Form macht die Fahrzeuge leicht für kleine Kinderhände zu greifen, während das robuste Design für den täglichen Kleinkind-Spielspaß geeignet ist. Inklusive Transportbox Enthält 2 Autos und 1 Feuerwehrauto Abgerundete Form für kleine Hände Für Kinder ab 12 Monaten Hergestellt in Frankreich Ein einfaches und langlebiges Fahrzeug-Spielset für die Kleinsten für zu Hause.14,70 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt die Unfallversicherung?
Die Unfallversicherung zahlt in der Regel, wenn ein Unfall passiert ist und dadurch eine körperliche oder psychische Beeinträchtigung entstanden ist. Dabei ist es wichtig, dass der Unfall direkt zu der Verletzung geführt hat und nicht durch andere Umstände verursacht wurde. Zudem muss der Unfall während der versicherten Tätigkeit oder auf dem direkten Weg zur Arbeit passiert sein. Es ist ratsam, den Unfall umgehend der Versicherung zu melden und alle notwendigen Unterlagen vorzulegen, um eine schnelle Bearbeitung des Falls zu gewährleisten. Letztendlich entscheidet die Versicherung anhand der vorliegenden Informationen, ob und in welcher Höhe Leistungen ausgezahlt werden. **
-
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.